Commandé, livré, facturé : trois chiffres, un seul est payé
Prenons un exemple hypothétique, à titre d'illustration. Vous commandez 100 unités. Le fournisseur en livre 80. La facture, elle, mentionne 100 unités.
Sur la forme, la facture est irréprochable : bon format, bonnes références, bon fournisseur. Sur le fond, vous êtes sur le point de payer 20 unités que vous n'avez jamais reçues.
Le vrai sujet n'est donc pas de recevoir les factures. C'est de répondre à une question simple, avant de payer : ce qui est facturé correspond-il bien à ce qui a été commandé et livré ?
Dans beaucoup d'entreprises, la réponse demande de fouiller une boîte mail, un ERP, un dossier partagé ou des pièces papier. La commande est ici, le bon de livraison là, la facture arrive par un troisième canal. Les écarts sont repérés tard, la validation repose sur la personne qui « connaît le dossier », et certaines factures sont approuvées sans rapprochement documenté.
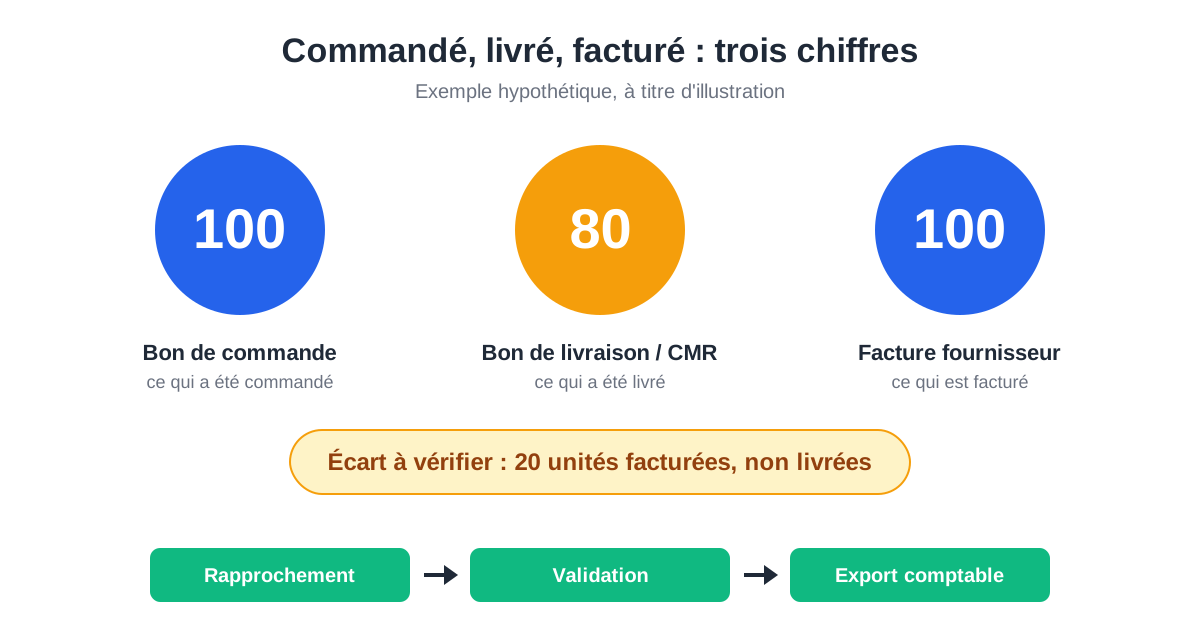
Le bon contrôle repose sur trois pièces
Contrôler les achats, ce n'est pas seulement lire ou classer des factures. C'est rapprocher les trois documents d'un même achat :
- Le bon de commande : références, quantités, prix et conditions convenues ;
- Le bon de livraison ou le CMR : ce qui a réellement été livré, les quantités réceptionnées, les réserves éventuelles ;
- La facture fournisseur : lignes facturées, quantités, prix, taxes et total.
Le rapprochement sépare ce qui peut être validé de ce qui mérite un regard : quantité différente, prix inattendu, ligne non commandée, livraison partielle, document manquant.
L'objectif n'est pas de bloquer les paiements. C'est de rendre l'écart visible au bon moment, avec les pièces nécessaires pour décider.
Un processus de contrôle doit permettre de…
- réunir au même endroit les documents d'un même achat ;
- comparer commande, livraison et facture ;
- signaler les écarts à vérifier ;
- envoyer la facture au bon valideur ;
- garder la trace de la décision ;
- préparer un export exploitable par le logiciel comptable.
La validation reste une décision métier. L'automatisation prépare le rapprochement et fait ressortir les différences ; elle ne transforme pas une détection en approbation aveugle.
Par où commencer ? Une checklist de 30 minutes
Pas besoin de changer votre système d'information pour avancer. Faites simplement ceci :
- Choisissez un flux d'achat représentatif (un type d'achat, quelques fournisseurs).
- Rassemblez, pour quelques opérations, la commande, le document de livraison et la facture correspondante.
- Notez les écarts que votre équipe vérifie déjà à la main.
- Listez qui valide quoi : selon le fournisseur, le montant ou la nature de l'achat.
- Précisez le format d'export attendu par votre comptabilité.
Vous obtenez une base concrète pour cadrer un premier périmètre, sans traiter tous les fournisseurs d'un coup.
La solution métier « Contrôle des achats »
Conçue pour ce périmètre, la solution métier Contrôle des achats de Mymaa :
- rapproche bons de commande, bons de livraison ou CMR et factures fournisseurs ;
- met les écarts en évidence ;
- organise le circuit de validation ;
- prépare l'export vers le logiciel comptable.
Si votre processus varie fortement selon les entités, les fournisseurs ou les règles internes, l'analyse de faisabilité sert justement à choisir le bon point de départ.
Passez à l'étape suivante : une analyse de faisabilité
Décrivez-nous ce flux d'achat : nous vérifions avec vous s'il se prête à une automatisation, et sur quel périmètre commencer. Sans changer votre système d'information, sans traiter immédiatement tous vos fournisseurs.
Demander une analyse de faisabilité